任意後見制度では、将来の判断能力低下に備えて「誰に自分の財産管理や生活支援を任せるか」を事前に決めることができます。その際、多くの方が「家族に任せたい」と考え、親族を任意後見人(受任者)に指定するケースも少なくありません。
しかし、「親族でも自由になれるのか」「特別な条件はあるのか」「どのように契約すればよいのか」といった疑問を持つ方も多いのが実情です。
この記事では、親族が任意後見人になるための具体的な方法や契約の流れ、注意すべきポイントについて、わかりやすく解説します。
親族は任意後見人になれるのか
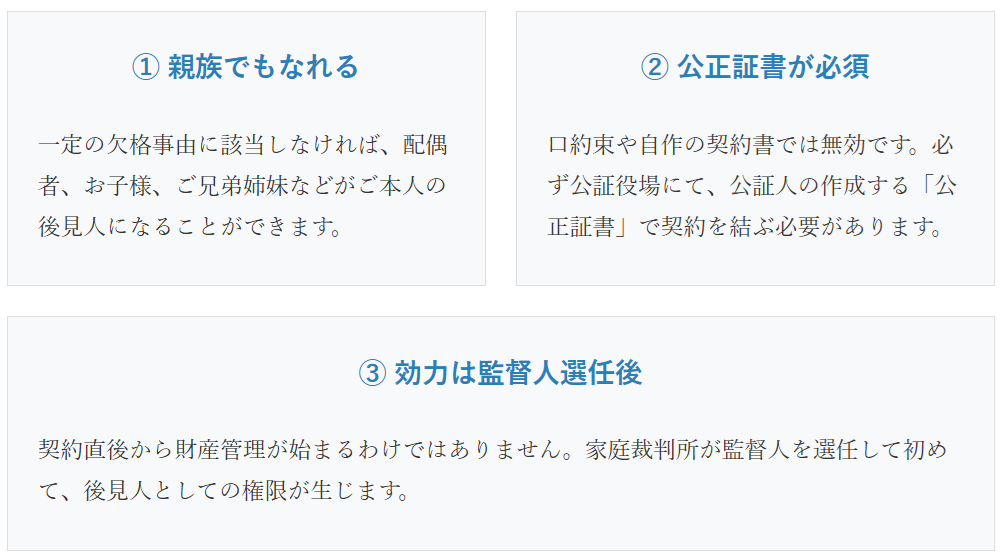
任意後見制度の利用をご家族で検討し始めた際、最初に直面する疑問の多くは、「法律の専門家でもない自分たち親族が、本当に後見人になることができるのだろうか?」というものです。結論から申し上げますと、親族であっても任意後見人になることは十分に可能であり、実際にも多くの方々がご家族を任意後見受任者として選んでいます。
任意後見制度の最大の理念は、「ご本人の自己決定権の尊重」にあります。ご本人が元気で判断能力が十分にあるうちに、「将来、もし自分の判断能力が衰えてしまったら、この人に自分の財産管理や生活のサポートを任せたい」と自らの意思で選ぶことができる制度です。そのため、本人が心から信頼している方であれば、配偶者、お子様、兄弟姉妹、あるいは甥や姪といったご親族であっても、何ら問題なく後見人としての役割を担うことができます。特別な国家資格や法律の専門知識が求められるわけではありません。
法律上、任意後見人になれない人(欠格事由)
親族であれば誰でも無条件になれるというわけではなく、ご本人を法的に保護する観点から、法律(民法および任意後見契約に関する法律)によって「任意後見人になれない人」が明確に定められています。これを「欠格事由」と呼びます。ご本人との間でいくら強い合意があったとしても、以下のいずれかに該当する方は任意後見受任者になることができません。契約前に必ず確認しておく必要があります。
- 家庭裁判所で法定代理人・保佐人・補助人を解任されたことがある者:過去に別のケースで後見人等に就任したものの、任務を適切に行わず、あるいは財産を不正に流用するなどして、家庭裁判所から解任された経歴がある方は、再び他者の財産を管理する適格性がないと判断されます。
- 破産者で復権を得ていない者:ご自身の財産管理が破綻し、破産手続き中である方は、他者の大切な財産を預かり、適正に管理・運用することは困難であるとみなされるためです。
- 行方不明者:物理的に連絡が取れず、ご本人のために必要な契約手続きや財産管理、家庭裁判所への報告といった職務を果たすことができないためです。
- ご本人に対して訴訟をし、またはした者、およびその配偶者ならびに直系血族:ご本人と法的な利益が対立している、あるいは過去に対立したことがある関係者は、後見人としてご本人の利益を最優先に考えた公平な財産管理が期待できないため除外されます。
- 不正な行為、著しい不行跡その他任意後見人の任務に適さない事由がある者:上記に明記されていなくとも、客観的に見てご本人の保護に欠ける重大な懸念(例えば、過去にご本人に対する虐待の事実が認められる場合など)がある場合は、後見人となることは認められません。
親族が任意後見人に向いている場合・向いていない場合
欠格事由に該当しない限り親族が後見人になることは可能ですが、実務上は「親族が適しているケース」と「専門職に依頼した方が安心なケース」が存在します。これをご家族内で冷静に見極めることが、将来のトラブルを防ぐ鍵となります。
【親族が向いているケース】
親族が任意後見人になる最大のメリットは、「ご本人の性格、価値観、これまでの生活歴を誰よりも深く理解している」という点です。長年の付き合いがあるからこそ、「お母さんは賑やかな施設よりも、静かで少人数のグループホームを好むはずだ」「お父さんは少し無理をしてでも自宅での生活を望んでいる」といった、身上監護(生活や療養に関する配慮)において、本人の真の意思を汲み取った細やかな判断が可能です。財産構成が比較的シンプル(預貯金と自宅不動産のみ等)であり、ご家族間の仲が良好で風通しが良い場合は、親族が後見人を務めるのが最も自然で安心な選択と言えます。
【親族が向いておらず、専門職を検討すべきケース】
一方で、ご本人の財産が非常に多額であり、かつ複雑な場合(多数の収益不動産を所有している、株式投資を広く行っている、会社の経営権や事業承継が絡むなど)は、親族だけで管理するには荷が重く、税務や法務の専門知識が必要となります。また、親族間で過去に遺産相続などを巡る深刻な対立があり、特定の親族が後見人として財産を管理し始めると、他の親族から「親の財産を勝手に使い込んでいるのではないか」といった強い反発や疑念を招く恐れがある場合も要注意です。このようなケースでは、中立的な第三者である専門職(弁護士や司法書士など)を最初から任意後見受任者として選任しておくことで、親族間の無用なトラブルを未然に防ぎ、円滑な財産管理を実現できることが多々あります。
ご家族に提案する時の言い方・アプローチ例
親に対して「あなたが認知症になった時のために」とストレートに伝えると、自尊心を傷つけてしまい、拒絶されることがあります。以下のように、あくまで「ご本人のこれからの安心な暮らしを守るための前向きな準備」として切り出すことをお勧めします。
提案フレーズ例:
「お父さん、最近少し銀行の手続きや役所の書類が面倒だって言っていたよね。もし将来、お父さんが病気で入院したり、自分で手続きに行くのがしんどくなった時のために、『誰に手伝ってもらうか』を、お父さん自身が今のうちから決めておける安心な仕組みがあるんだって。
もちろん私たちがずっとしっかりサポートするつもりだけど、いざという時に銀行や病院で私(あるいは他の兄弟)がきちんとお父さんの代理人として動けるように、前もって公的な準備をしておかないと、手続きがストップしてしまうらしいんだ。お父さんの希望通りの生活を続けてもらうためにも、一度一緒に詳しい話を聞いてみない?」
契約から効力発生までの流れ
任意後見制度を利用するためには、法律で定められた厳格な手続きのステップを踏む必要があります。最も重要なポイントは、「ご本人の判断能力が十分にあるうち」にすべての準備と契約を完了させておかなければならないという点です。認知症が進行し、契約内容の意味を理解できない状態になってしまってからでは、任意後見契約を結ぶことはできません(その場合は、家庭裁判所が後見人を選ぶ「法定後見制度」を利用することになります)。したがって、元気なうちに、少しでも早めに検討を始めることが極めて重要です。
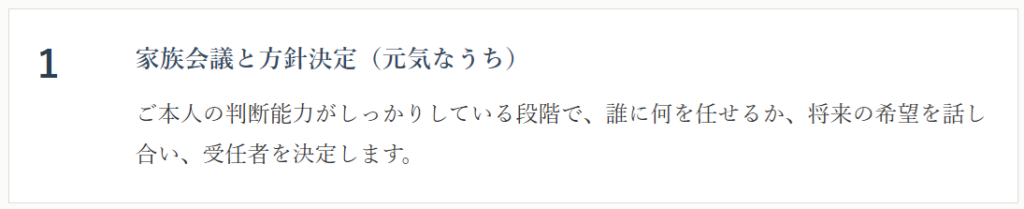
ステップ1:誰に、何を任せるかを決める(家族会議)
まずは、ご本人とご家族の間で「もしもの時に、誰に任意後見人になってもらうか(任意後見受任者)」、そして「どのような手続きの代行を任せるか(代理権の目録)」を具体的に話し合います。任せる内容としては、大きく分けて以下の2つに分類されます。
- 財産管理に関する事項:預貯金の管理・出し入れ、年金の受領手続き、光熱費や税金・保険料の支払い、自宅不動産の管理や売却手続き、貸金庫の管理など。
- 身上監護に関する事項:要介護認定の申請、介護サービス事業者との契約締結、病院への入院手続きや費用の支払い、老人ホームなどの高齢者施設への入所契約など。
これらの中から、ご本人のライフスタイルに合わせて必要な項目をリストアップし、代理権の内容をオーダーメイドで決めていきます。
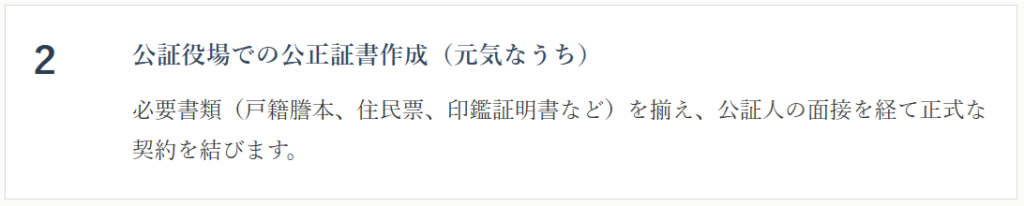
ステップ2:公証役場で「公正証書」を作成する
話し合いで内容が固まったら、お近くの公証役場へ相談に行きます。任意後見契約は、法律上必ず「公証人が作成する公正証書」によって結ばなければ無効となります。市販の契約書にハンコを押しただけや、家族間での口約束、あるいは私製の誓約書では効力を持ちません。
これは、ご本人が本当に自分の意思で契約を結ぼうとしているか、契約の内容を正しく理解できるだけの判断能力が現在備わっているかを、公的な立場の法律専門家である公証人が直接面接して確認するためです。契約日当日は、原則としてご本人と任意後見受任者となる方が揃って公証役場に赴き、公証人の面前で署名・押印を行います。(※ご本人が高齢や身体的理由で公証役場に出向くことが難しい場合は、公証人に自宅や病院へ出張してもらうことも可能です)。
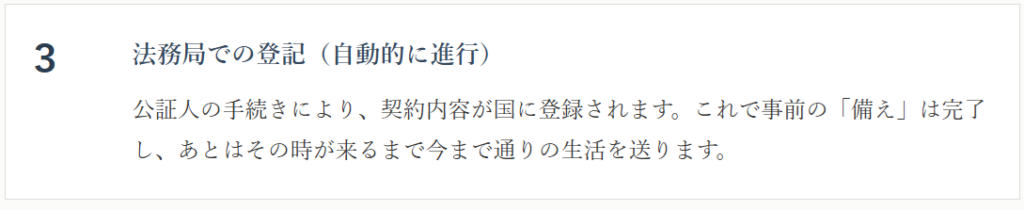
ステップ3:法務局への登記
公証役場にて公正証書による任意後見契約が成立すると、公証人が法務局に対して、契約が結ばれた旨の「登記の手配(嘱託)」を行ってくれます(ご家族が自ら法務局へ行く必要はありません)。これにより、国のコンピューターシステムに「このご本人には、将来この人が任意後見人になる予定である」という事実が公的に記録されます。
この登記が完了することで、将来実際に任意後見人として活動を始める際に、金融機関や役所に対して自身の権限を証明するための「登記事項証明書」を発行してもらえる基盤が整います。
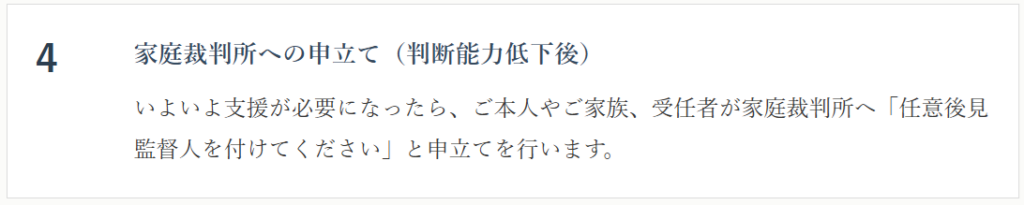
ステップ4:判断能力の低下と、家庭裁判所への「申立て」
公正証書を作成し登記が完了した後、数年または十数年が経過し、ご本人の判断能力が低下してきた(認知症の症状が現れた、脳梗塞の後遺症で意思疎通が困難になったなど)とします。ここで非常に重要なのは、この時点ではまだ任意後見契約の効力は発生していないということです。
任意後見受任者が実際に財産管理などの仕事を開始するためには、本人の住所地を管轄する家庭裁判所に対して、「任意後見監督人選任の申立て」という手続きを行わなければなりません。この申立てを行うことができる人(申立権者)は、法律で以下のように定められています。
- ご本人
- 配偶者
- 四親等内の親族(子、孫、親、祖父母、兄弟姉妹、甥、姪など)
- 任意後見受任者(将来後見人になる予定の人自身)
ステップ5:監督人の選任により、いよいよ効力発生
家庭裁判所が申立てを受理すると、ご本人の精神状況に関する医師の診断書などを確認し、面談等の審理を行います。その結果、ご本人の判断能力が確かに不十分になっていると家庭裁判所が認定した場合、「任意後見監督人」という、後見人を監督する立場の人を選任します。
この「任意後見監督人」が選任された瞬間から、任意後見契約の効力が法的に発生します。任意後見受任者は正式に「任意後見人」という立場になり、監督人のチェックを受けながら、公正証書で定められた仕事(財産管理や各種契約の手続き)をご本人に代わってスタートすることになります。
費用・申立て・任意後見監督人の関係
任意後見制度を利用するにあたっては、初期の「契約を準備する段階」でかかる費用と、将来いざ「制度がスタートした後に継続的にかかる費用」の両方をあらかじめ理解しておく必要があります。また、制度の要(かなめ)とも言える「任意後見監督人」という存在の重要性について、ご家族全員で正しく認識しておくことが不可欠です。
契約作成時と申立て時の費用の目安
まず、元気なうちに公証役場で公正証書を作成する段階で費用がかかります。主な内訳は以下の通りです。
| 費用の種類 | 目安となる金額 | 備考・解説 |
|---|---|---|
| 公証役場の基本手数料 | 1契約につき 11,000円 (※令和に改定された基準等による場合もあります。従来は13,000円など。詳しくは公証役場へ要確認) | 基本の手数料です。契約書の用紙の枚数が法務省令の基準(通常は3枚または4枚)を超える場合は、超える1枚ごとに250円等が加算されます。 |
| 法務局への収入印紙代 | 2,600円 | 作成した契約を法務局へ登記するための、国に納める印紙代です。 |
| 登記嘱託手数料 | 1,400円 | 公証人が法務局へ登記手続きを手配(嘱託)するための手数料です。 |
| その他(郵便料・謄本代) | 数千円程度 | 登記のための書留郵便実費や、ご本人・受任者が控えとして受け取る公正証書の正本・謄本の発行費用(電磁的記録での発行、または紙で1枚250円等)がかかります。 |
これらを合計すると、契約時にはおおよそ2万円〜3万円程度の実費がかかるのが一般的です。もし公証人に自宅や病院へ出張してもらう場合は、病床執務加算や日当、交通費が別途必要になります。また、司法書士や弁護士に契約書の文案作成や手続きのサポートを依頼した場合は、別途専門職への報酬(数万円〜十数万円程度)が発生します。
次に、将来判断能力が低下し、家庭裁判所へ「任意後見監督人選任の申立て」を行う際にも費用が発生します。ここでは、申立手数料としての収入印紙800円、家庭裁判所から関係者への連絡に使う郵便切手(金額や内訳は管轄の裁判所により異なります。数千円程度)、および登記手数料としての収入印紙1,400円が必要です。
さらに注意すべき点として、申立ての際、ご本人の精神状況を医学的により詳しく確認する必要があると裁判所が判断した場合には、医師による「鑑定」が行われることがあります。この場合、鑑定費用(概ね数万円〜10万円程度)を申立人が負担しなければならないケースがあることを念頭に置いておいてください。
親族の任意後見人と「任意後見監督人」の関係
ご家族への説明の中で、最も誤解が生じやすいのが「親族である自分が後見人になれば、親の財産を家族のために自由に取り扱えるようになる」という考え方です。これは極めて危険な誤解です。任意後見人は、あくまで「ご本人の利益のため」にのみ財産を管理し、生活を守るという重い法的な義務(善管注意義務)を負っています。
親族が後見人になった場合、その職務が契約通りに適正に行われているかを客観的に、かつ厳格にチェックするのが「任意後見監督人」です。任意後見監督人の主な役割は以下の通りです。
- 任意後見人から、定期的に(数ヶ月〜半年に一度など)財産目録や通帳のコピー、収支の報告書を提出させ、本人の財産が親族の遊興費などに不正流用されていないかを監査する。
- 任意後見人の仕事が、公正証書で定められた契約内容に沿って行われているかを確認する。
- ご本人と任意後見人の間で利益が相反する行為(例えば、本人と後見人が共同で相続人となる遺産分割協議など)を行う際に、後見人に代わって本人を代理する。
- これらの監査結果を、定期的に家庭裁判所へ報告する。
つまり、「親族が後見人として活動する背景には、常に『監督人』と『家庭裁判所』という公的な二重の監視体制が存在する」ということを、ご家族全員で深く理解しておく必要があります。
監督人には通常「第三者の専門職」が選ばれます
「長男が後見人になるなら、次男を監督人にすれば家族だけで解決できるのではないか?」と考える方もいらっしゃいますが、これは原則として認められません。法律上、任意後見人の配偶者、直系血族、兄弟姉妹などは任意後見監督人になることができないと明確に定められています。
実務上も、厳格な財産管理のチェック機能を持たせるため、弁護士、司法書士、社会福祉士といった法律や福祉のプロである第三者が、家庭裁判所によって監督人に選任されるのが一般的です。そして、この監督人が就任している期間中(通常はご本人が亡くなるまで)、ご本人の財産から毎月一定の報酬(月額1万円〜3万円程度など、管理する財産額等に応じて家庭裁判所が決定)を監督人に支払い続ける必要がある点も、制度利用における重要な考慮事項となります。
実務上の注意点と親族間で話し合うポイント
任意後見制度は、超高齢社会においてご本人の尊厳を守るための非常に強力で安心な仕組みですが、実際の運用にあたっては、いくつか実務上の限界や注意しなければならない点があります。これらを事前に理解し、契約締結前から親族間でしっかりと意思疎通を図っておくことが、将来の「こんなはずじゃなかった」という後悔やトラブルを防ぐ鍵となります。
任せる範囲を曖昧にしない・後見人でも「できないこと」がある
公正証書を作成する際、「代理権目録」という形で後見人に任せる権限を列挙します。しかし、後見人であっても何でもできるわけではありません。法律上、後見人に与えることができるのは「財産管理」や「身上監護に関する『法律行為(契約など)』」に限られます。代表的な「できないこと」を理解しておきましょう。
- 医療行為への同意:手術への同意や、延命治療の要否・尊厳死の判断など、ご本人の身体に対する重大な決定は、極めて一身専属的な性質を持つため、法律上、後見人の権限には含まれないと解されています。実務上は、後見人としてではなく「家族としての立場」で医師と相談しながら決めていくことになります。
- 事実行為そのもの:日々の食事の世話、入浴介助、病院への付き添いや送迎といった「事実行為」そのものは、後見人の法的な仕事ではありません。後見人の役割は、「これらのサービスを提供してくれるヘルパーや介護施設と適切な契約を結び、費用を支払うこと」です。(もちろん、親族として自ら介護を行うことは自由ですが、それは後見人としての業務とは切り離して考える必要があります)。
- 身分行為:婚姻や離婚、養子縁組、あるいは遺言書の作成といった身分や相続に関わる極めて個人的な行為を、後見人が代理することはできません。
親族間の不信感を避けるための情報共有の重要性
親族間で任意後見制度を利用する場合、最もトラブルになりやすいのが、「特定の親族(任意後見人)だけが親の財産を独占的に管理し、他の親族に状況が全く見えなくなる」ことによる疑心暗鬼です。「兄が親の預金を使い込んでいるのではないか」「妹が勝手に実家を安値で売却しようとしているらしい」といった不満や争いは、ほとんどが情報不足とコミュニケーション不足から生まれます。
任意後見人となる方は、家庭裁判所や任意後見監督人に対して定期的に報告する法的な義務を負いますが、それとは別に、他のご親族(兄弟姉妹など)に対しても、定期的に「今どのような介護方針をとっているか」「財産や生活費の収支状況はどうなっているか」を、透明性をもって説明する姿勢が極めて重要です。
一人で全てを抱え込まず、重要な決断(実家の売却、高額な入居一時金が必要な施設への入所など)をする際には、法的に監督人の同意を得るだけでなく、親族間でも事前に意見を交わしておくことで、結果として後見人自身の精神的負担も大きく軽減されることになります。
家族会議で確認すべき具体的な論点
以上の点を踏まえ、公証役場へ行く前に、以下の論点をご家族で(可能であればご本人も交えて)じっくりと話し合っておきましょう。
- 本人の現在の意向の確認:将来、どこで生活を続けたいか(可能な限り自宅か、それとも早めに施設に入りたいか)、どのような医療・介護を望んでいるか。これらをエンディングノートなどの形で書き残してもらうことも有効です。
- 財産の全体像の把握:どこの金融機関に口座があるか、生命保険、自宅以外の不動産、有価証券の有無と大まかな金額。負債(借金やローン)の有無。これらが不明なままだと、後見人が職務を開始した後に多大な苦労を伴います。
- 後見人の候補者の決定:誰が受任者となるか。また、その受任者が先に亡くなったり病気になったりした場合に備えて、複数の受任者を設定するか、あるいは専門職を交えるか。
- 他の親族の理解と協力:受任者以外の親族が、その決定に納得し、将来の介護方針について協力体制を築けるか。反対意見が出た場合は、専門職等の第三者を交えて冷静に話し合う場を設けることも検討してください。
- 費用の負担についての共通認識:制度開始後、監督人への報酬など、将来継続的に発生するランニングコストをご本人の財産から無理なく賄える見通しがあるか。
よくある誤解と、家族への提案に使えるまとめ
任意後見制度は複雑な部分もあるため、ご家族に説明する際や、ご本人が検討する際に、さまざまな誤解が生じがちです。ここでは、実務上特によく見られる誤解を「Myth(誤解)」と「Fact(事実)」の形式で整理しました。家族会議の際の知識の共有にお役立てください。
誤解1:公証役場で契約書にサインした瞬間に、本人は自分の財産を自由に使えなくなる。
事実:契約を結んだだけでは効力は発生しません。ご本人の判断能力が十分にあるうちは、今まで通りご自身で財産を管理し、自由にお金を使うことができます。制度がスタートするのは、将来判断能力が低下し、家庭裁判所が「監督人」を選任した時点からです。
誤解2:親族が後見人になるのだから、監督人も身内で務めれば費用もかからず安心だ。
事実:後見人の配偶者や近い親族(直系血族や兄弟姉妹など)は、法律上、監督人になることができません。公平なチェック機能を担保するため、通常は裁判所が選任する第三者の専門職(弁護士、司法書士など)が就任します。
誤解3:わざわざ公証役場に行かなくても、自分たちで作った誓約書に実印を押せば十分だ。
事実:任意後見契約は、法律(任意後見契約に関する法律第3条)により「公正証書でしなければならない」と厳格に定められています。私製の契約書は、将来銀行等の手続きにおいて一切効力を持ちません。
誤解4:自分が後見人になれば、親の財産を同居する自分たちの生活費や遊興費に充てても問題ない。
事実:後見人の責務は「本人の利益のため」にのみ財産を管理することです。親族であっても、本人の財産を自身の生活費や借金返済に流用することは「業務上横領罪」等の対象となり、後見人の解任や刑事罰・損害賠償請求を受けます。
誤解5:任意後見にかかる費用は、最初の公正証書作成時の数万円だけ払えば終わりだ。
事実:初期費用のほかに、将来制度が発効した後(監督人が選任された後)は、監督人に対する報酬がご本人の財産から毎月、継続的に支払われ続けることになります。これはご本人が亡くなるか、制度が終了するまで続きます。
誤解6:代理権の目録に「医療同意」や「遺言の作成」を書いておけば、それらも代わりにできる。
事実:医療行為への同意、遺言の作成、臓器提供の意思表示などは、ご本人にしか決定できない「一身専属権」とされており、いくら契約書に書いても後見人が代理することはできません。
誤解7:契約を結んだ後、もし気が変わったら簡単に破り捨ててキャンセルできる。
事実:効力発生前(監督人選任前)であれば解除は可能ですが、これも公証人の認証を受けた書面など、一定の厳格な手続きを経る必要があります。また、監督人が選任されて効力が発生した後は、「正当な事由」があり、かつ「家庭裁判所の許可」を得なければ契約を解除することはできません。
誤解8:任意後見人が選任されると、本人が自分で行った買い物などの契約を後から取り消すことができる。
事実:任意後見人には「代理権」は与えられますが、法定後見制度(成年後見等)に見られるような「取消権」はありません。したがって、ご本人が悪徳商法に騙されて結んでしまった契約などを、後見人の権限だけで当然に取り消すことはできません。(別途、消費者契約法等の適用を検討することになります)。
誤解9:受任者は必ず一人しか選べない。
事実:複数人を任意後見受任者として選ぶことも可能です。例えば「長男に財産管理を、長女に身上監護を任せる」と役割を分担したり、一緒に職務を行わせたりすることができます。
誤解10:任意後見契約を結んでおけば、本人が亡くなった後の葬儀や遺産分割の代行もしてくれる。
事実:任意後見契約は、ご本人が「死亡した時点」で当然に終了します。死後の事務(葬儀の手配や病院費用の清算など)を行ってもらいたい場合は、別途「死後事務委任契約」を元気なうちに結んでおく必要があります。
家族への提案に使える要約まとめ(4つのステップ)
ご家族への説明や提案の際には、以下の4つのポイントに絞って伝えると、理解を得やすくなります。
- なぜ今考えるのか(緊急性とメリット):
「認知症になって判断能力が完全になくなってからでは、預金が凍結されて下ろせなくなったり、実家が売れなくなったりして、裁判所が主導する『法定後見制度』を使わざるを得なくなる。元気で意思がはっきりしている『今』だからこそ、自分たちの希望で未来の代理人を決めておけるのが最大のメリットなんだよ。」 - どんな家族に向くか(適性):
「お父さん(お母さん)の希望や性格を一番よくわかっている私たちが、本人の生活を最優先に守りたいと思っている家族にぴったりの制度だよ。」 - 何を決めるか(具体的な行動):
「将来、誰が銀行や役所の手続きを代行するか、そして、どんなケアを受けたいかを今のうちに家族で話し合って、それを公的な文書(公正証書)にしておくんだ。」 - 誰に相談するか(次のステップ):
「まずは私たち家族だけで意見をまとめて、そのあと詳しい手続きのことは公証役場や専門家(司法書士や弁護士など)に相談して、間違いのないように進めよう。」
相談前チェックリスト
公証役場や専門職(弁護士・司法書士等)への相談に行く前に、以下の項目をご家族でチェックしてみてください。チェックが多いほど、スムーズに相談が進みます。
- ご本人に対して「将来の財産管理や手続きを任せる制度」の趣旨を説明し、前向きな理解を得ている。
- ご本人の判断能力が現在十分にある(公証人の前で、自らの意思と契約の意味をしっかり説明できる)状態である。
- 「誰を任意後見受任者にするか」について、指名される受任者本人の確実な承諾を得ている。
- 受任者以外の重要な親族(他の兄弟姉妹など)に対しても、制度利用の意向を伝え、おおむね理解を得ている(反対意見があれば整理している)。
- ご本人の財産(預貯金のある金融機関名、不動産、年金の種類、負債など)の大まかな全体像を把握できている。
- ご本人が将来希望する生活スタイル(できる限り自宅で過ごしたいか、特定の施設を希望しているか等)や医療方針を確認した。
- 将来、監督人が選任された後に、監督人に対して報酬が毎月発生し続けることについて、家族間で共通認識を持っている。
- どの手続きを任せるか(財産管理のみか、身上監護も含めるか)の要望が大まかにまとまっている。
家族での話し合いメモ
家族会議を実施した際、以下の項目について話し合った内容をメモとして書き残しておきましょう。専門家への相談時に非常に役立ちます。
① 本人の希望(生活・医療・介護)
例:できるだけ長く自宅で暮らしたい。延命治療は望まない。お墓は〇〇霊園に入れてほしい、等
② 受任者の候補と任せる範囲
例:長男が財産管理を担当し、長女が身上監護を担当する。予備の受任者として次男も記載する、等
③ 他の親族からの意見や不安の声
例:費用がトータルでいくらかかるか心配。年に1回は財産状況を報告してほしい、等
④ 確認が必要な不明点・専門家への質問
例:実家の名義変更や売却は後見人だけで可能なのか?死後の事務はどうすればいい?
次のアクション(行動計画)
■ 1週間以内に行うこと
- この資料を関係する親族(兄弟姉妹など)に共有し、一読してもらう。
- ご本人の体調や機嫌の良い時を見計らい、軽いトーンで「将来の銀行手続きや介護の備え」について話題に出してみる。
- ご本人の預金通帳や重要書類の保管場所を、ご本人と一緒に確認する。
■ 1か月以内に行うこと
- 親族が顔を合わせる機会(またはオンライン通話など)を作り、本格的な家族会議を実施する。
- ご本人の財産リスト(大まかな金額と金融機関名)と、毎月の収支(年金額と生活費)を整理する。
- 最寄りの公証役場、または成年後見制度に詳しい司法書士・弁護士をインターネット等で検索し、無料相談や初回相談の予約を入れる。
■ 半年以内・必要時・将来に向けて
- 専門家の助言を得ながら、代理権目録の内容を確定させ、公証役場で任意後見契約(公正証書)を締結する。
- 締結後も、年に数回はご本人の健康状態や認知機能を定期的に確認する。
- 判断能力に不安が出てきたら、速やかに家庭裁判所へ「任意後見監督人選任申立て」の準備を始める。
参考にした公的情報
本資料は、以下の公的機関が発信する情報を基に、一般のご家族向けに分かりやすく整理したものです。より正確な法的要件、最新の手数料の額、各種手続きの書式などにつきましては、必ず各公式ウェブサイトをご自身でご確認いただくか、直接窓口へお問い合わせください。